
Можно ли сдавать квартиру в ипотеке: закон, согласие банка и риски в 2026 году
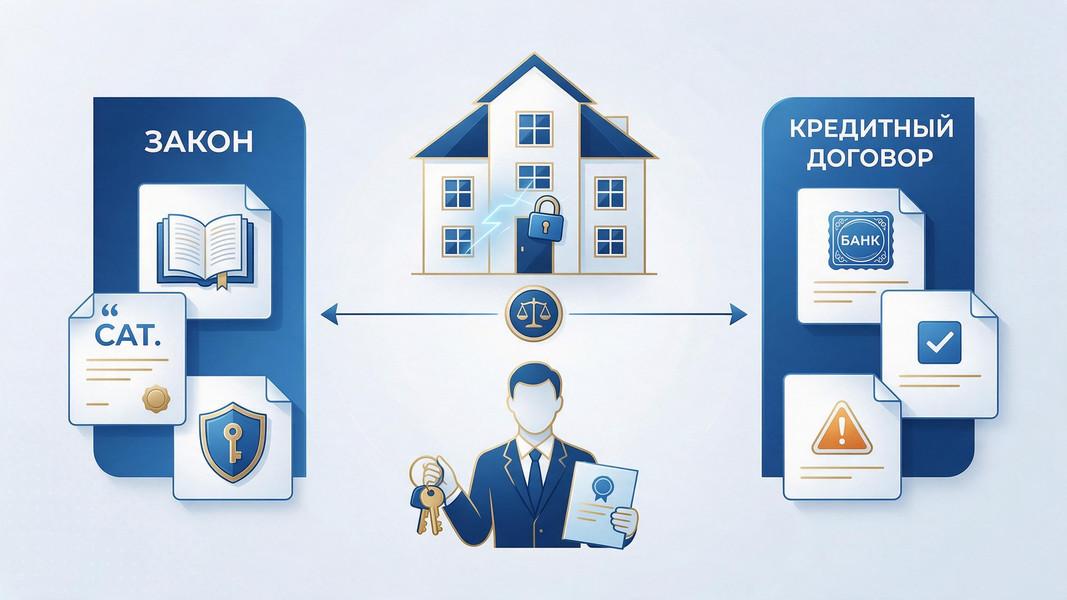
Коротко: да, закон разрешает сдавать квартиру в ипотеке в аренду без согласия банка — такое право прямо закреплено в статье 40 Федерального закона № 102-ФЗ «Об ипотеке» и в пункте 3 статьи 346 Гражданского кодекса РФ. Но это правило работает только «по умолчанию» — если кредитный договор не содержит иных условий. На практике многие банки вписывают в договор требование согласовывать сдачу жилья, а некоторые — прямо просят письменное согласие. Нарушение этого пункта не делает сделку аренды незаконной, но может привести к неприятным последствиям: от требования досрочно погасить кредит до пересчёта льготной ставки на рыночную. Дальше разберём, что именно говорит закон, как на деле ведут себя банки, и какие риски возникают у собственника ипотечной квартиры.
Что говорит закон: можно ли вообще сдавать ипотечную квартиру
Начнём с главного вопроса, который волнует почти каждого владельца ипотечной квартиры: имею ли я вообще право сдавать жильё, которое ещё не выкуплено полностью и находится в залоге у банка? Ответ закона однозначный — да, имеете.
Пока квартира находится в залоге, собственник не лишается права распоряжаться имуществом — он просто действует в рамках условий кредитного договора. Статья 40 Федерального закона № 102-ФЗ «Об ипотеке» прямо устанавливает: если иное не предусмотрено федеральным законом или договором об ипотеке, залогодатель вправе без согласия залогодержателя сдавать заложенное имущество в аренду и передавать его во временное безвозмездное пользование. Эта же норма дублируется и в Гражданском кодексе — пункт 3 статьи 346 ГК РФ разрешает залогодателю, у которого остаётся предмет залога, передавать его в пользование другим лицам без согласия залогодержателя, если иное не предусмотрено законом или договором.
Получается, что закон и кодекс говорят в один голос: собственник сохраняет право сдавать квартиру, а банк становится участником этого вопроса только тогда, когда сам прописал такое условие в своём договоре.
Но у этого права из закона есть два важных ограничения, которые касаются именно условий сдачи. Во-первых, срок, на который квартира предоставляется в пользование нанимателю, не должен превышать срок обеспеченного ипотекой обязательства — то есть срок действия самого кредита. Во-вторых, жильё должно использоваться по назначению, соответствующему характеру объекта, — а значит, квартиру можно сдавать именно для проживания, а не, например, под офис или коммерческое помещение.
Если же собственник хочет сдать квартиру на срок, превышающий срок кредита, или использовать её не по назначению, закон требует получить согласие банка — это прямо прописано в той же статье 40 Закона об ипотеке. Во всех остальных случаях формально согласование не требуется. Но, как мы разберём дальше, одно дело — буква закона, и совсем другое — реальная практика банков.
Почему тогда все говорят, что нужно согласие банка

Если закон разрешает сдавать квартиру без спроса у банка, откуда взялся устойчивый миф, что согласие обязательно в любом случае? Разгадка простая: право банка ограничить сдачу жилья возникает не из закона напрямую, а из самого кредитного договора, который заёмщик подписывает при оформлении ипотеки. Кредитный договор может содержать требование согласовывать сдачу жилья — и именно этот конкретный пункт, а не сам закон, становится источником ограничений для заёмщика.
Банк как сторона сделки имеет полное право включить в договор дополнительный пункт — и большинство кредитных организаций этим пользуются. В итоге на практике встречаются три разные формулировки.
Три формулировки, которые реально встречаются в договорах
- Пункта о сдаче жилья в договоре вообще нет — тогда действует правило закона «по умолчанию», и квартиру можно сдавать свободно, не спрашивая разрешения.
- В договоре есть условие об уведомлении — заёмщик обязан просто сообщить банку о намерении сдать квартиру, но согласия как такового не требуется.
- В договоре прописано требование получить письменное согласие — без него сдача жилья считается нарушением конкретного пункта договора, даже если сам факт сдачи законом не запрещён.
Позиция Верховного суда: что суд запретил, а что — нет
Здесь стоит отдельно остановиться на важном судебном решении, которое часто упускают из виду даже профессиональные юристы. Ещё в 2016 году Верховный суд РФ в постановлении от 14.10.2016 № 309-АД16-8799 указал: банк не вправе запрещать заёмщику использовать заложенную квартиру по назначению, включая сдачу внаём. По сути, суд признал, что прямой запрет на сдачу жилья ущемляет права собственника и не может быть законным основанием для ограничения.
Но здесь важно не обольщаться. Решение суда касалось именно безусловного запрета сдавать жильё как такового — а не права банка в принципе требовать согласие. Условие о необходимости получить письменное согласие на сдачу суд незаконным не признавал, и банк сохраняет право включать такой пункт в договор. Если собственник нарушает именно это условие — не уведомил банк или не получил согласие, — банк по-прежнему вправе применить другие меры: потребовать досрочного погашения или пересчитать процентную ставку. Именно так и произошло в кейсе ниже: банк сослался на нарушение согласованного порядка, и это не было автоматически отменено ссылкой на практику Верховного суда. Поэтому воспринимать позицию ВС РФ как универсальную защиту от любых санкций банка не стоит.
Как банки на практике относятся к сдаче квартиры — разбор по списку

Раз каждый банк формулирует условия по-своему, разумно разобраться, чего ждать от конкретной кредитной организации. Вот как распределяются позиции крупнейших банков по открытым данным:
- Сбербанк требует получить письменное согласие банка — заявка подаётся онлайн через личный кабинет «Домклик» в разделе «Обслуживание ипотеки», процедура полностью электронная и не требует визита в офис.
- Газпромбанк требует письменное согласие на сдачу жилья в аренду.
- ПСБ требует письменное согласие, а в ряде случаев сдача допускается только после полного погашения кредита или исключительно для личного проживания без коммерческого использования.
- Россельхозбанк требует согласовывать сдачу квартиры в аренду, но точный формат согласования — уведомление или письменное согласие — может отличаться в зависимости от условий конкретного кредитного договора, поэтому надёжнее уточнить этот момент напрямую в банке.
- Дом.РФ также относится к банкам, которые просят оформить письменное согласие.
Из этого списка видно: требования сильно различаются даже у крупных государственных банков, поэтому универсального правила «для всех банков» не существует. Единственный надёжный способ узнать точный ответ — заглянуть в свой собственный кредитный договор.
Как проверить своё условие в кредитном договоре
Найдите раздел договора, который касается прав и обязанностей сторон, — обычно условие об использовании заложенного имущества прописывают именно там. Ищите формулировки со словами «аренда», «наём», «передача в пользование третьим лицам» или «коммерческое использование». Если такого пункта нет вообще, по умолчанию действует норма закона, и дополнительное разрешение не требуется. Если пункт есть, обратите внимание на точную формулировку — просит банк уведомление или именно письменное согласие.
Если документ потерялся или формулировки непонятны, проще всего позвонить в банк напрямую и уточнить, какая политика действует для вашего конкретного кредитного продукта — так вы получите точный ответ без лишних догадок.
Пошаговая инструкция: как получить согласие банка на сдачу квартиры
Если по условиям договора согласование обязательно, процедура в большинстве банков выглядит примерно одинаково. Разберём её по шагам.
Шаг 1. Подготовить заявление
В заявлении нужно указать адрес квартиры, номер и дату кредитного договора, а также период, на который планируется сдать жильё. Напомним: по закону этот срок не должен превышать срок выплаты кредита, а на практике банки часто просят, чтобы договор найма заключался на срок до 12 месяцев — это избавляет от обязательной регистрации обременения в Росреестре и упрощает процедуру.
Шаг 2. Приложить проект договора найма
Многие банки просят показать проект будущего договора с арендатором — это помогает убедиться, что жильё сдаётся именно для проживания, а не под коммерческую деятельность. В проекте стоит указать данные нанимателя, срок найма, размер арендной платы и условия расторжения.
Шаг 3. Дождаться рассмотрения заявки
Банк рассматривает заявление в индивидуальном порядке — где-то это занимает несколько дней, где-то дольше. После рассмотрения банк может выставить дополнительные условия, например обязательное страхование квартиры или ограничение по сроку аренды.
Что повышает шанс на согласие
Банки охотнее соглашаются, если видно, что доход от аренды используется для своевременной оплаты по кредиту, а не выводится собственником на другие цели. Также помогает прозрачность: указание реальных данных арендатора, конкретного срока найма и готовность предоставить банку копию подписанного договора после сделки.
Что делать, если банк отказал
Если в договоре вообще нет пункта о необходимости согласия, а банк всё равно отказывает неформально, можно сослаться на практику Верховного суда — безусловный запрет сдавать жильё без привязки к конкретным условиям суд уже признавал ущемлением прав собственника. Но если требование согласия прямо прописано в договоре, спорить с самим фактом его существования бессмысленно — разумнее договориться с банком о приемлемых условиях сдачи, чем настаивать на отмене пункта через суд.
Особые случаи: семейная, военная и IT-ипотека

Отдельно стоит разобрать ситуации, где риски выше, чем при обычной ипотеке на рыночных условиях.
Семейная ипотека
Это, пожалуй, самая рискованная категория. Льготная ставка в рамках семейной ипотеки — это форма государственной поддержки, и некоторые банки трактуют сдачу такой квартиры в аренду как использование не по целевому назначению программы. В 2026 году уже известно несколько реальных случаев, когда банк, узнав о несогласованной сдаче квартиры, купленной по семейной ипотеке, требовал пересчитать ставку на рыночную. Отдельно отметим: если квартира куплена с использованием средств материнского капитала, шанс получить согласие банка на сдачу жилья заметно ниже — программа материнского капитала предполагает улучшение жилищных условий семьи, а не получение дохода, поэтому банки часто отказывают в согласовании именно по этой причине, а в отдельных случаях вопросом может заинтересоваться и орган опеки.
Военная ипотека
Здесь ситуация сложнее технически: квартира одновременно находится в залоге у банка и у Росвоенипотеки, которая участвует в погашении кредита за счёт накопительно-ипотечной системы. Сдавать такую квартиру можно, но правильнее будет уведомить не только банк, но и Росвоенипотеку. Нарушение условий программы может повлечь куда более серьёзные последствия, чем обычный пересчёт ставки, — вплоть до требования вернуть льготное финансирование.
IT-ипотека
По условиям льготной IT-ипотеки заёмщик обязан регулярно подтверждать занятость в аккредитованной IT-компании, предоставляя соответствующие справки. Сам по себе этот механизм не связан напрямую с запретом сдачи квартиры, но подчёркивает общий принцип: льготные программы требуют от заёмщика особой аккуратности с документами и условиями договора, поэтому перед сдачей такой квартиры стоит отдельно свериться с её конкретными правилами.
Что будет, если сдавать квартиру без согласия банка — разбор на реальных кейсах
Самый частый страх собственников — «а вдруг банк заберёт квартиру». На практике дела обстоят немного иначе, и тут полезно разобрать два реальных примера.
Кейс 1. Суд не признал сделку недействительной
В одном из судебных споров заёмщик сдал квартиру в аренду без согласия банка, хотя договор требовал такого согласия. Суд пришёл к выводу, что отсутствие согласия само по себе не делает договор найма недействительным. Важная оговорка: если банк впоследствии всё же обратит взыскание на квартиру из-за просрочки по кредиту, права арендатора, предоставленные без согласия залогодержателя, прекращаются с момента вступления в силу решения суда об обращении взыскания — то есть нанимателю в таком случае придётся освободить жильё.
Кейс 2. Ставка выросла с 6% до 22% за сдачу квартиры без согласия
Эта история произошла в начале 2026 года в Подмосковье. Заёмщик взял семейную ипотеку под 6% годовых и сдал квартиру девушке за 40 тысяч рублей в месяц. Когда собственник решил поднять арендную плату, жиличка пожаловалась в налоговую и банк. Проверка показала, что по условиям кредитного договора сдавать квартиру без согласия банка было нельзя. В результате банк поставил заёмщику жёсткий ультиматум: либо полностью погасить кредит в течение 14 дней, либо согласиться на пересчёт ставки с льготных 6% до рыночных 22%. Ежемесячный платёж вырос с 59 до 180 тысяч рублей.
Этот случай вызвал широкое обсуждение именно потому, что на первый взгляд противоречит позиции Верховного суда о запрете на ограничение прав собственника. На деле же противоречия нет: суд запрещал именно безусловный запрет сдачи, а не право банка требовать согласие на конкретных условиях договора. Юристы по этому поводу разошлись во мнениях: одни считают такую практику банков излишне жёсткой и советуют оспаривать конкретные пункты договора, другие отмечают, что единого штрафа за сам факт сдачи законом не предусмотрено — всё зависит от конкретных условий договора и готовности заёмщика идти в суд. На практике же большинство людей выбирают не судиться с банком, а соглашаются на новые условия, лишь бы не потерять квартиру целиком.
Полный список реальных последствий
Если обобщить, при нарушении условий кредитного договора о сдаче жилья банк вправе применить следующие меры:
- потребовать прекратить действующий договор найма;
- начислить неустойку за нарушение условий кредитного договора;
- потребовать досрочного погашения всей суммы долга в короткий срок;
- пересчитать процентную ставку с льготной на рыночную, если кредит выдавался по специальной программе;
- проводить более частые проверки использования квартиры.
При этом важно понимать: даже если банк выявит нарушение, меры применяются к собственнику квартиры, а не к самому нанимателю. Выселить человека, который исправно платит и соблюдает условия договора найма, можно только по решению суда — вне зависимости от того, что происходит в отношениях между заёмщиком и банком.
Можно ли сдавать ипотечную квартиру посуточно
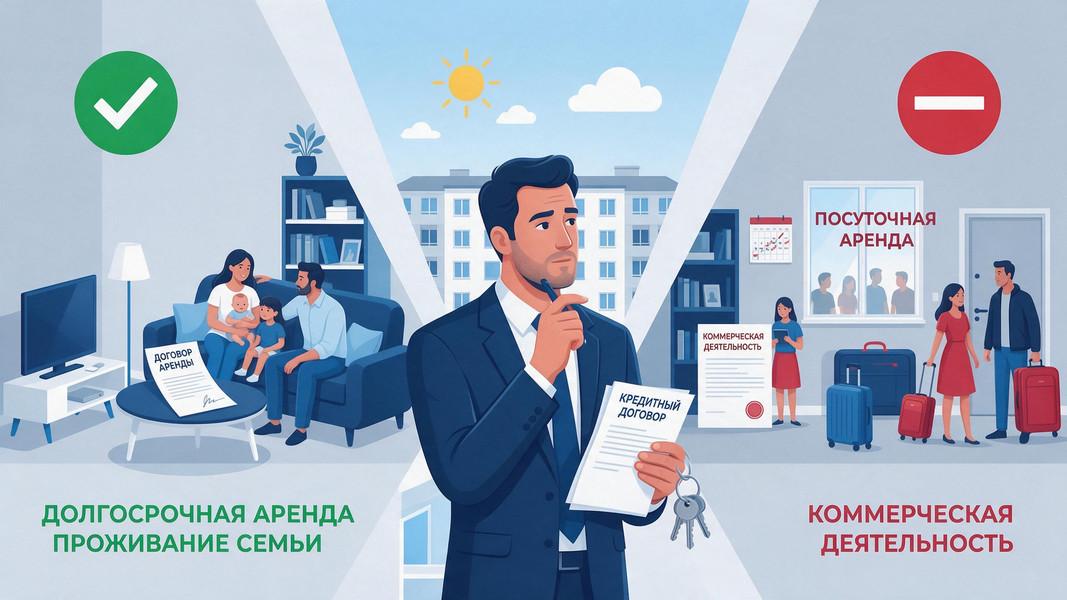
Отдельный и довольно частый вопрос — можно ли сдавать ипотечную квартиру посуточно, по модели мини-гостиницы или хостела. Здесь ответ скорее отрицательный. Закон требует, чтобы заложенное имущество использовалось по назначению, а посуточная сдача с постоянной сменой жильцов нередко трактуется банками как фактическое изменение назначения объекта — из жилого помещения он превращается в объект коммерческой деятельности. Многие банки прямо прописывают в кредитном договоре запрет на посуточную аренду и любую коммерческую деятельность на территории заложенной квартиры. Если вы рассматриваете именно такой формат заработка, безопаснее заранее уточнить этот пункт в банке и получить отдельное письменное разрешение, чем рисковать квартирой ради дополнительного дохода.
Что обязательно прописать в договоре найма ипотечной квартиры

Договор найма с нанимателем ипотечной квартиры мало чем отличается от обычного договора аренды жилья, но есть несколько пунктов, которые имеет смысл добавить именно из-за залога:
- полные данные обеих сторон — собственника и нанимателя;
- точный адрес и характеристики квартиры;
- срок найма — желательно до года, чтобы не требовалась государственная регистрация договора;
- размер арендной платы и порядок её внесения;
- распределение расходов на коммунальные услуги между сторонами;
- перечень передаваемого имущества — мебели, техники;
- условия и порядок досрочного расторжения договора по инициативе любой из сторон;
- ответственность нанимателя за ущерб, нанесённый квартире.
Отдельно рекомендуется прямо указать в договоре, что квартира находится в залоге у банка, с названием кредитной организации и реквизитами кредитного договора. Это не обязательное требование закона, но такая прозрачность защищает обе стороны сделки — наниматель заранее понимает особенности объекта, а собственник показывает добросовестность, если в будущем возникнут вопросы со стороны банка.
Нужно ли уведомлять страховую компанию
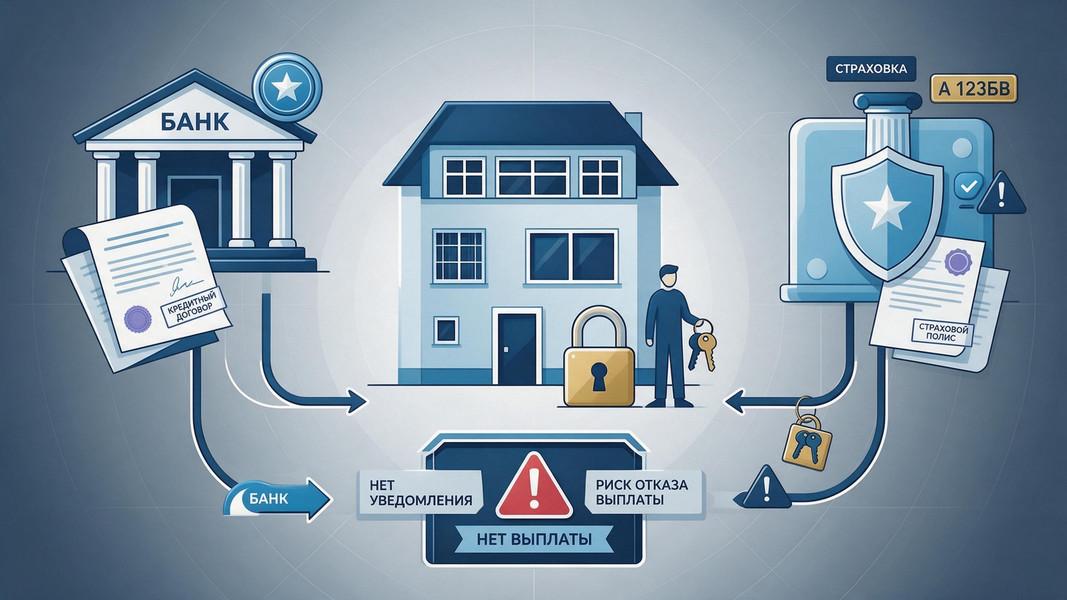
Ипотечная квартира почти всегда застрахована — это обязательное требование большинства кредитных договоров. Если вы планируете сдавать такую квартиру в аренду, разумно уведомить и страховую компанию, а не только банк. Дело в том, что сдача жилья третьим лицам меняет характер его использования, а значит, может повлиять на условия страхового полиса. Некоторые банки прямо требуют оформить или пересмотреть страхование именно в момент, когда заёмщик сообщает о намерении сдать квартиру в аренду. Если этот момент пропустить, в случае страхового случая компания теоретически может усомниться в праве на выплату, сославшись на изменение условий использования объекта без уведомления.
Налоги при сдаче ипотечной квартиры

Отдельный, но неизбежный вопрос — как платить налог с дохода, если вы одновременно выплачиваете ипотеку и получаете деньги от нанимателя. Короткий ответ: обязанность платить налог с дохода от аренды никак не зависит от того, находится квартира в ипотеке или уже находится в полной собственности. Варианта тут по-прежнему несколько: платить НДФЛ как физическое лицо, оформить статус самозанятого со ставкой 4% при сдаче квартиры физлицу, либо зарегистрировать ИП, если объектов несколько. Кстати, если вы платите проценты по ипотеке, у вас есть право на имущественный налоговый вычет — но это отдельная большая тема с собственными нюансами и ограничениями по сумме. Подробный разбор того, какой налоговый режим выгоднее при сдаче квартиры и как не переплатить, мы разбирали в отдельной статье о самозанятости и НДФЛ для собственников жилья.
Часто задаваемые вопросы

Можно ли сдавать квартиру в ипотеке без согласия банка?
Да, закон это разрешает, если кредитный договор прямо не требует получить согласие банка. Статья 40 Федерального закона № 102-ФЗ «Об ипотеке» и пункт 3 статьи 346 Гражданского кодекса РФ позволяют собственнику сдавать заложенную квартиру без спроса у банка, если иное не прописано в самом кредитном договоре.
Что будет, если банк узнает о сдаче квартиры без разрешения?
Последствия зависят от конкретных условий кредитного договора. Банк может потребовать прекратить аренду, начислить неустойку, потребовать досрочного погашения кредита или, если ипотека была льготной, пересчитать ставку до рыночной. Единого фиксированного штрафа именно за факт сдачи закон не устанавливает.
Можно ли сдавать квартиру по семейной ипотеке?
Формально да, но риск выше, чем при обычной ипотеке. На практике уже были случаи, когда банк пересчитывал льготную ставку на рыночную при обнаружении несогласованной сдачи квартиры, купленной по семейной программе.
Можно ли сдавать квартиру по военной ипотеке?
Можно, но правильнее заранее уведомить не только банк, но и Росвоенипотеку, поскольку квартира находится в залоге сразу у двух организаций. Нарушение условий программы может повлечь требование о возврате льготного финансирования.
Влияет ли сдача квартиры в аренду на кредитную историю заёмщика?
Напрямую сам факт сдачи жилья на кредитную историю не влияет. Но если из-за нарушения условий договора банк потребует досрочного погашения, а заёмщик не справится с новым графиком платежей, это уже отразится на платёжной дисциплине и, соответственно, на кредитной истории.
Вывод и чек-лист перед сдачей ипотечной квартиры

Закон встаёт на сторону собственника: сдавать ипотечную квартиру можно, и для этого не требуется разрешение банка — если иное прямо не указано в вашем кредитном договоре. Но реальная практика 2026 года показывает: игнорировать условия договора рискованно, особенно если ипотека льготная. Прежде чем сдавать квартиру, пройдите короткий чек-лист:
- найдите и перечитайте пункт кредитного договора об использовании заложенного имущества;
- если нужно уведомление — отправьте его банку заранее;
- если нужно письменное согласие — подайте заявление с проектом договора найма;
- уточните условия страхования квартиры при сдаче в аренду;
- заключайте договор найма на срок до года, чтобы избежать лишней регистрации;
- определитесь с налоговым режимом и легализуйте доход от аренды.
Если разбираться во всех этих деталях самостоятельно некогда или страшно допустить ошибку, которая обойдётся в пересчёт ставки или испорченные отношения с банком, — обратитесь к специалистам по доверительному управлению недвижимостью. Такая компания возьмёт на себя согласование с банком, оформление договора найма, подбор нанимателя и дальнейшее управление арендой, а вы будете получать доход от квартиры без лишних рисков и нервов.

